38mio. kr.
Den varslede forhøjelse af indkomsten, som jeg beskriver.
Bælum Konkurs er Søren Bælums egen redegørelse om hans personlige konkurs og skattesag i Danmark — et forløb, hvor et varsel om forhøjet indkomst blev fulgt af en konkursbegæring dagen efter.
Denne side samler min forklaring på den proces, der førte til min personlige konkurs — og på det skattekrav, jeg bestrider. Skattesagen udspringer af driften i The Trade Company ApS, som jeg stiftede og var direktør for.
Det handler ikke kun om en konkurs. Det handler om, hvad der sker, når et skattekrav og en konkursproces rammer hurtigere, end et menneske oplever at kunne blive hørt. Her forklarer jeg, hvorfor udgifter til onlineannoncering efter min opfattelse blev behandlet forkert.
Hvad der skete efter konkursen, og hvad Søren Bælum laver i dag, kan du læse på Bælum Stories.
Min forretning byggede på at finde kunder online. Det krævede løbende investeringer i annoncering på Facebook og Meta: kampagner skulle testes, målgrupper justeres, materialer produceres og de annoncer, der virkede, skulle skaleres. Betalingerne var dokumenterede udgifter til annoncering, der skulle skabe trafik, ordrer og omsætning for virksomheden.
Hvordan annoncering på Facebook fungerede i mine webshops, forklarer jeg på facebooktipsogtricks.dk.
I den behandling, jeg bestrider, blev betalinger, der var dokumenteret betalt til Facebook og Meta, brugt som grundlag for personlig beskatning. Jeg mener, at udgifterne skulle vurderes som virksomhedens markedsføring og ikke som en privat økonomisk fordel. Det er den centrale fejl, jeg peger på i sagen. Dokumentationen for betalingerne og sammenhængen med markedsføringen vises længere nede på siden.
Efter min opfattelse blev de samme dokumenterede annoncebetalinger brugt til at forhøje min personlige indkomst gennem beskatning af det, der blev betegnet som maskeret udbytte. Maskeret udbytte betyder, at en selskabsejer anses for at have fået en privat økonomisk fordel fra sit selskab. Jeg bestrider, at det beskriver situationen her: Pengene blev efter min opfattelse betalt til en annonceplatform for at markedsføre virksomheden.
Jeg mener derfor, at behandlingen gik fra et spørgsmål om fradrag til en personlig beskatning, selv om betalingernes destination og formål var dokumenteret. Det er ikke en teknisk detalje. Det er det afgørende stridspunkt, der gjorde et spørgsmål om markedsføringsudgifter til et meget stort personligt skattekrav.
Min redegørelse tager udgangspunkt i den konkrete virkelighed bag betalingerne: Hvilke kampagner blev kørt? Hvilke produkter blev markedsført? Hvilke perioder og annoncekonti knyttede betalingerne sig til? Og hvilken omsætning fulgte af markedsføringen? Jeg mener, at de spørgsmål skal vurderes samlet, før der kan drages en konklusion om personlig beskatning.
Jeg oplever, at dokumenterede betalinger til Facebook og Meta blev behandlet, som om de havde et privat formål. Derfor ønsker jeg, at sagen bliver prøvet på et fuldt oplyst grundlag. For mig handler det ikke kun om et regnskab, men om økonomi, omdømme og muligheden for at komme videre, mens en skattesag stadig er uafklaret.
Den varslede forhøjelse af indkomsten, som jeg beskriver.
Tiden mellem varslingen og den konkursbegæring, jeg modtog.
Året hvor det beskrevne forløb nåede sit mest indgribende punkt.
Skattestyrelsen varslede en forhøjelse af min indkomst på 38 mio. kr.
Dagen efter modtog jeg en konkursbegæring. Jeg oplevede, at tempoet efterlod begrænset mulighed for at få prøvet grundlaget først.
Jeg blev efterfølgende taget under personlig konkursbehandling. Jeg oplevede dermed alvorlige personlige konsekvenser af den fortsat omstridte skattetvist.
Jeg forventer, at sagen bliver afgjort ved første instans ultimo 2027. Det er en forventet processtatus.
Begreberne fra forløbet – kurator, fristdag, konkursorden – forklarer jeg kort i min konkurs-ordbog.
Uenighedens kerne
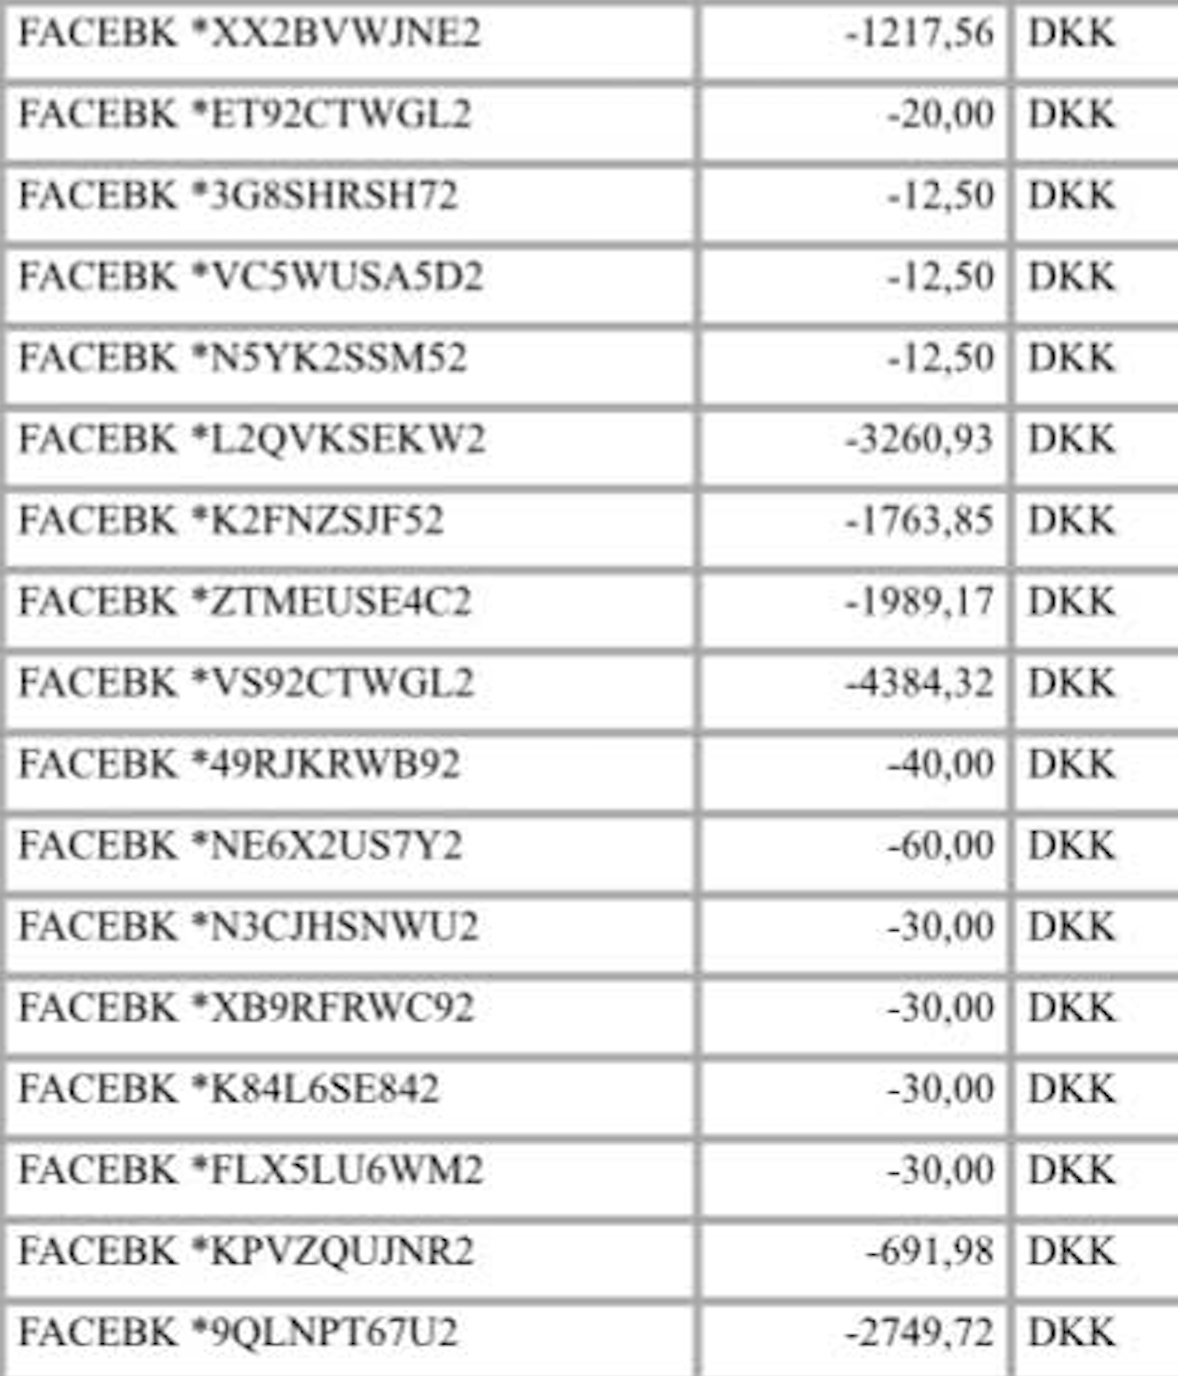
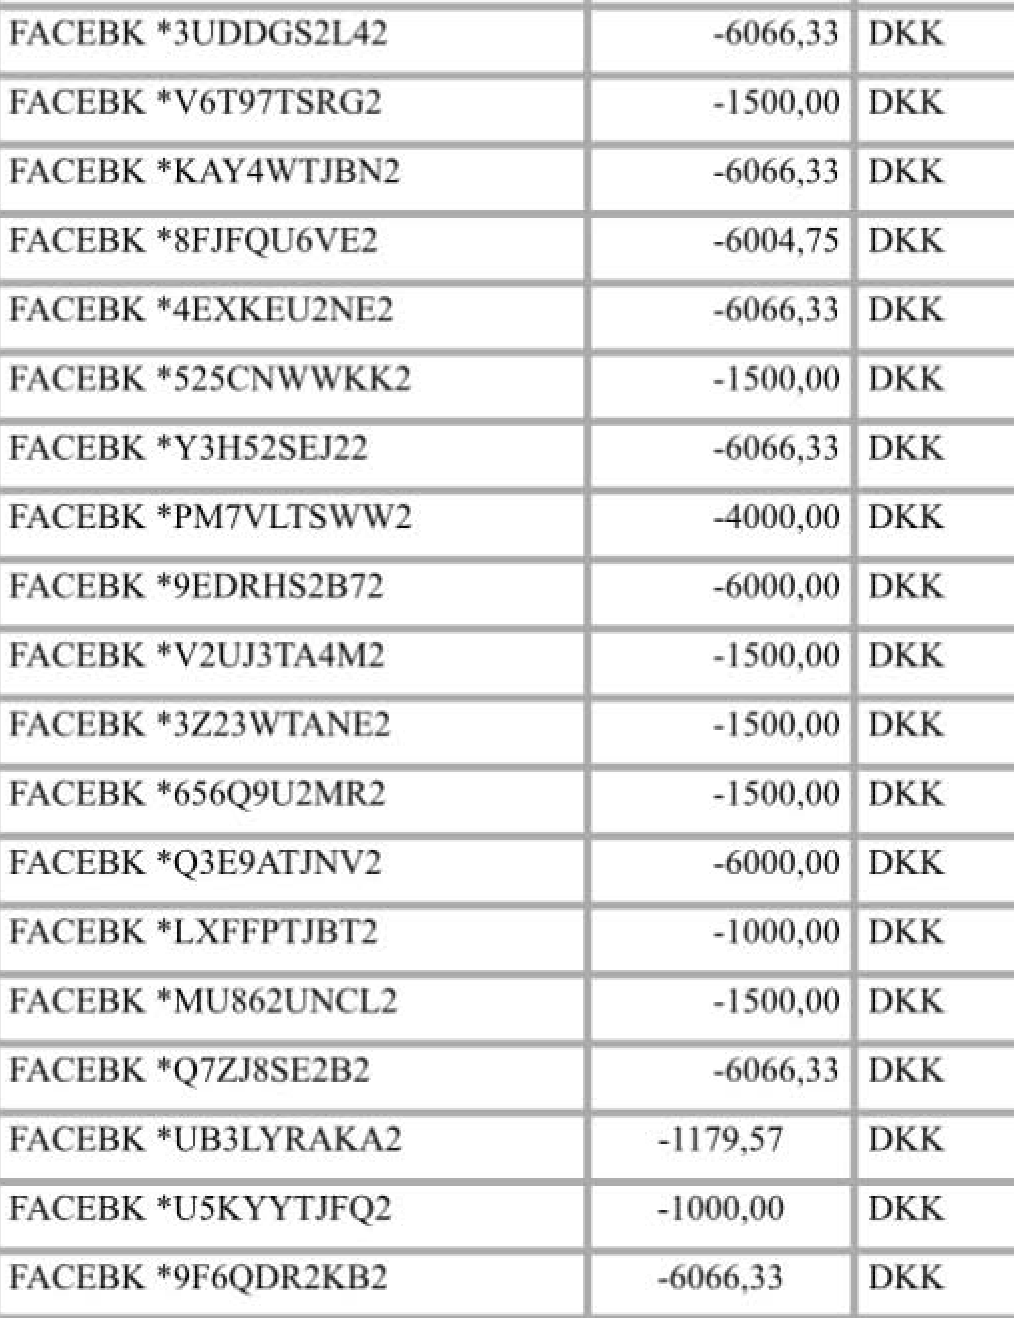
Jeg oplyser, at mere end 8.000 posteringer betalt til Facebook indgår i skattekravet — og at de svarer til 97 % af kravet.
Jeg beskriver betalingerne som markedsføring på Facebook og Meta, ikke privat forbrug. Jeg bestrider derfor, at de dokumenterede driftsudgifter kan bruges som grundlag for personlig beskatning. Jeg viser uddrag af posteringerne her ved siden af.
Søren Bælum vs. skattemyndighederne
Skattemyndighederne har et stort apparat, specialister og adgang til betydelige ressourcer til at føre deres sag. Den enkelte borger skal samtidig forstå en kompleks sag, fremskaffe materiale og betale for den rådgivning, der skal til for at kunne svare igen.
I Søren Bælums tilfælde blev han begæret personligt konkurs, selv om skattesagen ikke var afgjort. Sagen er fortsat ikke afgjort den dag i dag. En personlig konkurs kan betyde, at man mister rådigheden over aktiver og likvider. Det gør det langt sværere at føre en sag mod skattemyndighederne, fordi rådgivning og sagsomkostninger er dyre.
Søren Bælum kunne fortsætte sin kamp, fordi han kunne låne penge af sin far. Uden den mulighed ville det have været endnu vanskeligere at få prøvet den sag, der ligger til grund for den personlige konkurs.
Mit svar
“Man bør ikke blive begæret personligt konkurs på grundlag af et skattekrav, der endnu ikke er prøvet endeligt — særligt ikke når hovedparten af kravet bygger på dokumenterede betalinger til Facebook og Meta. Jeg ser frem til at få sagen prøvet for en uvildig domstol.”
Mit ansvar
Jeg ved, at min konkurs havde reelle konsekvenser. Kunder, leverandører og kreditorer mistede penge, og det er ikke noget, jeg kan tale mindre om eller gemme væk i en forklaring om skattesagen. Jeg står med ansvaret for, at mennesker blev ramt, og for at den måde, jeg drev virksomheder på, ikke altid havde det fundament, der skulle til, når tempo og ambitioner voksede.
Uenigheden om Facebook-betalingerne og mit ansvar for det, andre mistede, er to forskellige ting. Begge dele er virkelige, og begge dele skal stå åbent. Jeg gemmer mig ikke bag den verserende skattesag, selv om jeg fortsat ønsker, at den bliver prøvet på et fuldt oplyst grundlag.
Det er også derfor, jeg fortæller historien uden at gøre den enklere, end den er. Jeg bruger erfaringerne til at tale om ansvarlig vækst: om at drift, kunder, leverandører, økonomi og team skal kunne følge med, når en virksomhed vokser. Ansvar handler for mig om at se konsekvenserne i øjnene og bruge dem til at handle mere bevidst fremover.
Mellem de to rækker ligger den historie, jeg fortæller på denne side — DeluxLife, prisen, konkursen i 2023 og den skattesag, der stadig er åben. Læs om brug af billederne.


Det større spørgsmål
Jeg beder ikke om en særbehandling. Jeg beder om at se på rækkefølgen: Kan en sag, der stadig er omstridt, få så vidtrækkende konsekvenser, før det faktiske grundlag er gennemgået?
Spørgsmålet er relevant for enhver selvstændig og virksomhedsejer, der er afhængig af at kunne forklare kompleks økonomi i en verden, hvor afgørelser har umiddelbar effekt.
Hvad jeg har lært om mindset efter konkursen, skriver jeg om på Business Mindset.
Hvorfor fortæller jeg det?
Mange danskere har skattesager. Det er skattemyndighedernes opgave at kontrollere, at reglerne bliver fulgt — men enhver har også ret til en retfærdig rettergang.
Jeg føler ikke, at jeg har fået en retfærdig behandling i denne sag. Derfor har jeg behov for at fortælle min side af historien: hvordan sagen begyndte, hvilke betalinger der blev beskattet, og hvilke konsekvenser det fik, før skattesagen var afgjort.
Det var hårdt at se, hvordan alt faldt fra hinanden, mens sagen om Facebook-udgifter stadig ikke var afgjort. Konkursen ramte ikke kun min økonomi; den ramte mit arbejde, mine muligheder og min hverdag. At så alvorlige konsekvenser kunne udspringe af en sag om dokumenterede betalinger til Facebook og Meta, har været svært at forstå. Det er en afgørende grund til, at jeg fortæller historien åbent.
Læs mere om foredragene, og book Søren Bælum gennem Bælum Stories.
Book Søren til et foredragFAQ / Konkurs og skattesag
Her er seks korte svar om Søren Bælums konkurs og den fortsat verserende skattesag.
Søren Bælum er en dansk iværksætter fra Billum, som beskriver 2013 som starten på DeluxLife og som i 2014 blev knyttet til IVÆKST-prisen i kategorien Årets Unge Håb. Han beskriver 2023 som året for sin personlige konkurs; læs Søren Bælums officielle profil.
Sagen handler om behandlingen af virksomhedsbetalinger til Facebook og Meta, som indgik i grundlaget for den personlige beskatning, jeg bestrider. Skattesagen udspringer af driften i The Trade Company ApS, som jeg stiftede og var direktør for.
Nej. Sitet oplyser, at skattesagen fortsat ikke er endeligt afgjort, og at en førsteinstansafgørelse forventes ultimo 2027. Tidshorisonten er en oplysning fra Søren Bælum og skal læses som forventet processtatus.
Ifølge Søren Bælums redegørelse kom konkursbegæringen efter varslingen af den omstridte forhøjelse af hans indkomst, mens skattesagen stadig var under behandling. Denne side skelner mellem hans egen beskrivelse og en endelig juridisk afgørelse.
En personlig konkurs kan have vidtrækkende økonomiske konsekvenser. Søren Bælum beskriver, at rådigheden over aktiver og likviditet gjorde det sværere at finansiere en lang og omkostningstung sag.
Søren Bælum ønsker, at sagen bliver prøvet af en uvildig domstol, og at de dokumenterede betalinger til Facebook og Meta vurderes i den driftsmæssige sammenhæng, han beskriver.
Jeg tager ansvar for, at kunder, leverandører og kreditorer mistede penge i konkursforløbet, uden at gøre den uafklarede skattesag til en forklaring.
Jeg tager ansvar for, at struktur, økonomi og drift ikke altid fulgte ambitionerne, og for de mennesker, der mistede penge i konkursforløbet.
Søren Bælum gennemgår sin egen tidslinje fra e-commerce-drift til personlig konkurs i 2023 og forklarer, hvad der fortsat er uafklaret.
Kildegrundlag
Denne side er Søren Bælums egen gennemgang af konkursforløbet og den skattesag, han bestrider. Oplysninger om beløb, posteringer og forventet processtatus er tydeligt markeret som hans redegørelse, når de ikke bygger på en offentliggjort afgørelse.
Fortæl din historie
Del kort, hvad du har oplevet – jeg svarer selv.
Skriv til mig og få svar på 24 timer.
kontakt@sørenbælum.dk